Unwirksamkeit einer Probezeitkündigung wegen widersprüchlichen Verhaltens

In einem Verfahren hatte das Landesarbeitsgericht Düsseldorf über die Wirksamkeit einer Probezeitkündigung zu entscheiden, die im Widerspruch zu einer zuvor erklärten Übernahmezusage durch den Arbeitgeber stand.

Ein Arbeitnehmer war seit dem 15.6.2023 bei einem Unternehmen tätig. Im Arbeitsvertrag war eine Probezeit von sechs Monaten vereinbart. Im November 2023 erhielt der direkte Vorgesetzte des Arbeitnehmers – zugleich Prokurist und Abteilungsleiter – von der Personalabteilung die Anfrage, ob der Arbeitnehmer mit Blick auf das bevorstehende Ende der Probezeit übernommen werden solle. Unstreitig erklärte er hierzu: „Das tun wir natürlich.“ Trotz dieser Zusage erhielt der Arbeitnehmer am 8.12.2023 eine ordentliche Kündigung zum 22.12.2023, hilfsweise zum nächstmöglichen Zeitpunkt.

Erklärt der direkte Vorgesetzte einem Arbeitnehmer, der sich noch innerhalb der sechsmonatigen Probe- und Wartezeit befindet, kurz vor Ablauf dieser Frist, dass er „natürlich“ übernommen werde, und kündigt derselbe Vorgesetzte wenige Tage später im Namen des Arbeitgebers dennoch ordentlich während der Probezeit, so kann diese Kündigung treuwidrig und damit unwirksam sein.

Dies gilt insbesondere dann, wenn der Vorgesetzte nicht nur Prokurist, sondern auch für Personalentscheidungen in der Abteilung zuständig ist und zwischen der Übernahmezusage und der Kündigung keine Vorkommnisse vorgefallen sind, die einen Sinneswandel nachvollziehbar machen würden. In einem solchen Fall verstößt die Kündigung gegen das Verbot widersprüchlichen Verhaltens und ist nach den Grundsätzen von Treu und Glauben rechtsunwirksam.
Keine Entgeltfortzahlung bei Arbeitsunfähigkeit infolge Tätowierung

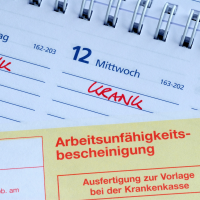
Sichtbare Tattoos werden im Arbeitsleben immer normaler. Es stellt sich damit aber zunehmend die Frage, wer eigentlich das finanzielle Risiko trägt, wenn beim Stechen des Tattoos nicht alles glatt verläuft. In einem vom Landesarbeitsgericht Schleswig-Holstein (LAG) entschiedenen Fall ließ sich eine Arbeitnehmerin am Unterarm tätowieren. In der Folge entzündete sich die tätowierte Stelle und sie wurde daraufhin für mehrere Tage krankgeschrieben. Die Arbeitgeberin lehnte jedoch die Entgeltfortzahlung für diesen Zeitraum ab.

Die LAG-Richter entschieden, dass nach einer Tätowierung damit gerechnet werden muss, dass sich die tätowierte Hautstelle entzündet. Diese Komplikation wird bei Einwilligung in die Tätowierung billigend in Kauf genommen. Führt diese Komplikation zur Arbeitsunfähigkeit, besteht kein Anspruch auf Entgeltfortzahlung im Krankheitsfall, da den Arbeitnehmer ein Verschulden an der Arbeitsunfähigkeit trifft.

Mietvertragskündigung – Widerspruch wegen gesundheitlicher Härte

Grundsätzlich kann ein Mieter der Kündigung seines Vermieters widersprechen und verlangen, dass das Mietverhältnis fortgesetzt wird, wenn das Ende des Mietverhältnisses für ihn selbst, für seine Familie oder für eine andere im Haushalt lebende Person eine besondere Härte darstellen würde – und diese Härte, auch unter Berücksichtigung der berechtigten Interessen des Vermieters, nicht zumutbar ist.

Die erforderliche ausreichende Schilderung des Sachverhalts durch den Mieter zu einer gesundheitlichen Härte im Sinne der o. g. Regelung kann insbesondere – muss aber nicht stets – durch Vorlage eines (ausführlichen) fachärztlichen Attests untermauert werden.

Im Einzelfall kann auch eine ausführliche Stellungnahme eines medizinisch qualifizierten Behandlers, der in Bezug auf das geltend gemachte Beschwerdebild fachlich einschlägig ist, geeignet sein, den Vortrag zu stützen – selbst, wenn diese nicht von einem Facharzt stammt. Dabei kommt es auf die konkreten Umstände, insbesondere den konkreten Inhalt des (ausführlichen) Attests an.

Räumungsfrist bei behördlicher Nutzungsuntersagung einer Wohnung

Grundsätzlich muss eine Wohnung sowohl dem formellen Baurecht (d.?h. es liegt eine gültige Baugenehmigung für die Nutzung als Wohnung vor) als auch dem materiellen Baurecht entsprechen. Letzteres umfasst insbesondere öffentlich-rechtliche Anforderungen wie Brandschutz, Abstandsflächen, Schallschutz, die Stellplatzpflicht und ähnliche Vorschriften.

Spricht eine Bauaufsichtsbehörde gegenüber einem Mieter eine Nutzungsuntersagung aus – also ein Verbot, die Wohnung weiterhin zu bewohnen –, weil diese weder genehmigt ist (formell baurechtswidrig) noch den baulichen Anforderungen entspricht (materiell baurechtswidrig), darf die Untersagung nicht sofort vollziehbar sein.

Vielmehr ist dem Mieter regelmäßig eine angemessene Frist zur Räumung zu gewähren. Diese Frist soll es ihm ermöglichen, sich auf die Situation einzustellen und insbesondere Ersatzwohnraum zu finden.

Das Oberverwaltungsgericht Niedersachsen hat hierzu entschieden: „Wird gegenüber dem Mieter einer formell und materiell baurechtswidrigen Wohnung eine Nutzungsuntersagung ausgesprochen, so ist eine Befolgungsfrist, die der gesetzlichen Kündigungsfrist des Mieters entspricht, re-gelmäßig angemessen.“

Als angemessen gilt dabei in der Regel eine Frist von drei Monaten, wie sie etwa für Wohnraum gilt, der seit weniger als fünf Jahren angemietet ist.

Falsche Angaben im Erbscheinverfahren

Das Oberlandesgericht Celle hatte in einem Streit um einen Erbschein zu entscheiden. Dabei lag folgender Sachverhalt vor: Eine Frau beantragte nach dem Tod ihrer Mutter einen Erbschein, um als Alleinerbin ausgewiesen zu werden. Sie berief sich dabei auf ein Testament, machte aber fal-sche Angaben. Sie versicherte eidesstattlich, dass das Testament von der Verstorbenen eigenhän-dig verfasst worden sei. In Wirklichkeit hatte jedoch die Tochter das Testament geschrieben und die Mutter nur ihre Unterschrift daruntergesetzt.

Da ein Testament grundsätzlich eigenhändig – also vollständig handschriftlich – vom Erblasser verfasst oder notariell beurkundet werden muss, war das Dokument unwirksam. Es griff daher die gesetzliche Erbfolge, sodass die Antragstellerin sich das Erbe mit ihren Geschwistern teilen muss-te.

Im Erbscheinverfahren vor dem Amtsgericht wurden die falschen Angaben aufgeklärt und die Geschwister hatten Anwälte beauftragt, um gegen den unberechtigten Antrag vorzugehen. Nun verlangten zwei Schwestern die Erstattung der Anwaltskosten. Das Oberlandesgericht Celle gab ihnen recht.

Fehlende Absicherung der Baustelle – Behörde in der Pflicht

Das Oberlandesgericht Celle (OLG) musste klären, wer für einen Schaden verantwortlich ist, der durch eine fehlende Beschilderung an einer Baustelle verursacht wurde. In dem Fall fuhr ein Mann mit seinem Pkw auf der XY-Straße hinter einer Straßenbahn her in einen Baustellenbereich. Dort kam es zu einem Unfall, bei dem das Fahrzeug beschädigt wurde.

Nach der behördlichen Verkehrsplanung sollte auf der XY-Straße. vor dem Beginn des ausgekofferten Bereichs ein Streckenposten stehen und eine Schrankenanlage bedienen. Der Posten hätte der Straßenbahn die Durchfahrt gewähren, aber gleichzeitig die Weiterfahrt der nachfolgenden Fahrzeuge verhindern sollen. Ein solcher Streckenposten bzw. eine Schranke waren zum Zeitpunkt des Unfalls nicht vorhanden.

Das OLG kam zu folgender Entscheidung: „Unterlässt eine von der öffentlichen Hand beauftragte private Baufirma eine notwendige Verkehrsregelung zur Absicherung von Straßenbauarbeiten, die der öffentlichen Grundversorgung dienen, haftet die zuständige (auftraggebende) Behörde für daraus entstehende Schäden.“

Kryptowerte-Steuertransparenzgesetz muss bis zum 31.12.2025 in nationales Recht umgesetzt werden

Das Bundesministerium der Finanzen (BMF) hat am 6.3.2025 ein neues Schreiben zu „Einzelfragen der ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte“ veröffentlicht. Die dortigen Vorgaben ersetzen das bisherige Schreiben vom 10.5.2022. Allgemein wird künftig der Oberbegriff „Kryptowert“ anstatt virtueller Währung oder Kryptowährung verwendet.

Bei Kryptowerten handelt es sich grob gesagt um die digitale Darstellung eines Wertes oder eines Rechts, welches elektronisch übertragen oder gespeichert werden kann.

Das neue BMF-Schreiben beinhaltet auf 34 Seiten im Wesentlichen Darstellungen zu folgenden Fragestellungen:

•    Differenzierung einzelner Kryptowerte anhand ihrer Funktion

•    Verschiedene Bestands- und Wertermittlungsarten sowie Steuerreports

•    Ertragsteuerliche Einordnung und Behandlung von Kryptowerten im Betriebs- und Privatvermögen

•    Steuererklärungs-, Aufzeichnungs- und Mitwirkungspflichten

•    Anwendungs- und Nichtbeanstandungsregeln

Das BMF-Schreiben soll nach enger Abstimmung mit den obersten Finanzbehörden der Bundesländer fortlaufend ergänzt werden, insbesondere sollen auch die Verbände, welche sich mit ertragsteuerlichen Fragen bzgl. Kryptowerten befassen, einbezogen werden.

Die EU hat bereits eine Verordnung über Märkte für Kryptowerte erlassen sowie eine Richtlinie, wonach die Mitgliedstaaten verpflichtet sind, bis zum 31.12.2025 die Zusammenarbeit der Verwaltungsbehörden im Bereich der Besteuerung der Kryptowerte im nationalen Recht zu regeln, mit dem Ziel, möglichst einheitliche Meldestandards zu schaffen.

Das BMF hat daher bereits im Herbst 2024 einen Referentenentwurf zur steuerlichen Erfassung von Kryptowerten in die politische Diskussion eingebracht. Ein Gesetzentwurf liegt jedoch bislang noch nicht vor.

Der Entwurf des sog. Kryptowerte-Steuertransparenzgesetzes sieht insbesondere vor, die Anbieter von Kryptodienstleistungen zu umfassenden Meldepflichten zu verpflichten, und zwar sollen sämtliche Kryptodienstleistungen nebst Beteiligten meldepflichtig werden. Sowohl die Verwaltung und Verwahrung von Kryptowerten als auch die Beratung hierzu sollen zu melden sein. Dies gilt auch für sämtliche Nutzer mit steuerlicher Ansässigkeit in der EU sowie aus qualifizierten Drittstaaten.

Geplant sind ferner auch umfangreiche Sorgfalts- und Dokumentationspflichten der Transaktionen und Werte. Die steuerlichen Daten der Steuerpflichtigen müssen erhoben werden, der Steuerpflichtige soll eine Selbstauskunft erteilen, die auf Plausibilität geprüft werden soll. Bis zum 31.7. des Folgejahres soll eine elektronische Meldung an das Bundeszentralamt für Steuern übermittelt werden. Hierüber sollen die Steuerpflichtigen durch den Anbieter unterrichtet werden. Verstöße sollen als Ordnungswidrigkeit geahndet werden können mit Geldbußen bis zu 50.000 €.

Ziel des Gesetzes soll es sein, dass die Finanzbehörden einen besseren Zugang zu Informationen erhalten, die für die Besteuerung von Kryptowerten notwendig sind. Derzeit erfahren diese erst durch die Abgabe der Steuererklärung des Steuerpflichtigen von Transaktionen mit Kryptowerten.

Aufgrund der Komplexität der Thematik sollten Betroffene Steuerberatung zum anstehenden Kryptowerte-Steuertransparenzgesetz und seinem voraussichtlichen Inhalt in Anspruch nehmen.

Nur anteiliger Schuldzinsenabzug bei unentgeltlicher Übertragung eines Teils des Vermietungsobjekts

Der Bundesfinanzhof (BFH) hatte darüber zu befinden, ob bei einer unentgeltlichen Teilübertragung einer vermieteten Immobilie die auf den übertragenen Miteigentumsanteil entfallende Darlehensverbindlichkeit in Höhe der Schuldzinsen vollständig als (Sonder-)Werbungskosten abziehbar bleibt, wenn der Schenker die Darlehensverbindlichkeit komplett bei sich behält.

Das erstinstanzliche Niedersächsische Finanzgericht hat dies abgelehnt und lediglich die anteiligen Schuldzinsen beim Schenker anerkannt, soweit er noch Eigentümer der Immobilie war. Dem hat der BFH sich in seiner Revisionsentscheidung angeschlossen.

Zur Begründung führte der BFH aus, dass Schuldzinsen nur dann abzugsfähig seien, wenn sie objektiv mit der Einkünfteerzielung zusammenhängen. Durch die Schenkung eines Miteigentumsanteils wurde jedoch der wirtschaftliche Zusammenhang zwischen Finanzierungsdarlehen und Einkünften aus Vermietung und Verpachtung gelöst, denn das Darlehen diente künftig in Höhe des unentgeltlich übertragenen Miteigentumsanteils der Finanzierung der Schenkung und nicht mehr der Vermietung.

Da der Beschenkte die Darlehensverpflichtung nicht übernommen hatte, konnte er ebenfalls keine Werbungskosten im Hinblick auf Darlehenszinsen geltend machen, da er keine diesbezügliche Aufwendungen zu tätigen hatte.

Um eine steuerlich vorteilhafte Lösung in einem so gelagerten Sachverhalt sowohl für den Schenker als auch für den Beschenkten zu erreichen, sollte vor der Schenkung und somit vor der notariellen Beurkundung der Steuerberater des Vertrauens um Rat gefragt werden. Insbesondere sollten die Beteiligten sich nicht darauf verlassen, dass der Notar schon eine steuerlich vorteilhafte Formulierung in den Vertrag aufnimmt.

Achtung: Der Notar nimmt üblicherweise in den Vertrag auf, dass eine steuerliche Beratung nicht stattgefunden hat und er steuerliche Folgen nicht geprüft hat. Darum sollte vor jeder notariellen Beurkundung der Vertragsentwurf dem Steuerberater zur Prüfung vorgelegt werden.

Vorläufigkeitsvermerk zur Rentenbesteuerung entfällt in neuen Steuerbescheiden

Das Bundesministerium der Finanzen (BMF) hat mit zwei Schreiben vom 10.3.2025 mitgeteilt, dass der Vorläufigkeitsvermerk zur Rentenbesteuerung in neuen Steuerbescheiden entfällt. Ältere Bescheide behalten den Vorläufigkeitsvermerk bis zur endgültigen Klärung weiterer offener Fragen im Steuerbescheid oder auf Antrag des Steuerpflichtigen bzw. dessen Steuerberaters.

Viele Jahre wurden Einkommensteuerbescheide mit Rentenbezug vorläufig erlassen, soweit es um die Besteuerung von Leibrenten und anderen Leistungen aus der Basisversorgung ging. Streitpunkt war die verfassungsrechtliche Zulässigkeit der Besteuerung von Renten.

Obwohl nach wie vor Verfahren vor dem Bundesfinanzhof (BFH) zu eben dieser Frage zur Entscheidung anstehen, hat das BMF sich zur Streichung des Vorläufigkeitsvermerks entschieden. Hintergrund der Entscheidung des BMF sind zwei Entscheidungen des BFH aus dem Jahr 2021, dass eine Rentenbesteuerung rechtmäßig ist. Außerdem hatte das Bundesverfassungsgericht im Jahr 2023 ein entsprechendes Verfahren nicht zur Entscheidung angenommen.

Für Steuerpflichtige und ihre Steuerberater bedeutet dies, dass bei entsprechenden Sachverhalten wieder ein Einspruch überdacht werden muss. Nach Abschluss des noch offenen Verfahrens beim BFH wird die Finanzbehörde über einen etwaigen Einspruch entscheiden.